
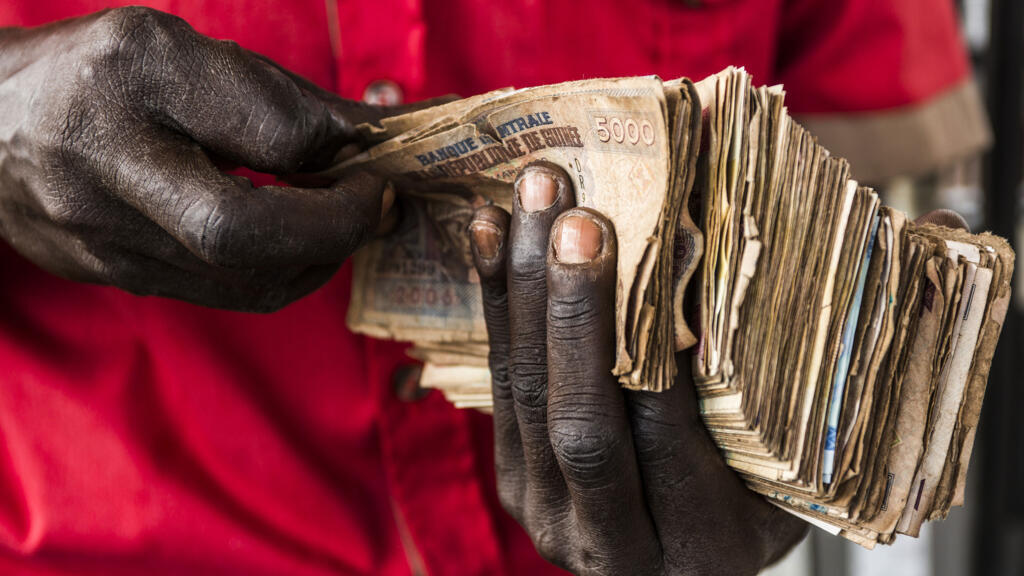
La Guinée traverse une crise monétaire d’une ampleur inédite qui met en lumière les faiblesses structurelles de son système financier. Derrière les files interminables devant les guichets et les plafonnements imposés aux retraits se cache une réalité plus profonde : près de 94 % de la masse fiduciaire en circulation échappe au circuit bancaire formel, selon les dernières estimations de la Banque centrale de la République de Guinée (BCRG).
Autrement dit, moins d’un billet sur dix transite effectivement par le système bancaire, ce qui constitue un frein majeur à l’intermédiation financière et à la distribution du crédit.
Face à cette asphyxie, la BCRG a annoncé, dès juillet 2025, un plan d’injection progressive de nouvelles liquidités. Le gouverneur, Dr Karamo Kaba, a détaillé un calendrier de livraisons comprenant 500 milliards de francs guinéens en août, 1 500 milliards en septembre et entre 600 et 700 milliards en octobre. Ces montants, destinés à remplacer des coupures usées et à renforcer la circulation fiduciaire, visent à desserrer la contrainte immédiate pesant sur les transactions économiques.
Plusieurs sources confirment que des volumes de nouveaux billets sont déjà arrivés à Conakry, bien que les chiffres exacts restent confidentiels et que la Banque centrale se garde de toute précision logistique. Néanmoins, l’efficacité de cette réponse demeure relative. La crise actuelle n’est pas seulement une question de stocks de billets mais d’allocation et de confiance.
Le fait que 94 % des coupures restent thésaurisées en dehors du réseau bancaire limite drastiquement la capacité des banques à recycler ces ressources en dépôts, donc à financer l’économie réelle via le crédit. Le multiplicateur monétaire se trouve ainsi neutralisé : la liquidité existe en volume mais elle est stérilisée dans les circuits informels et domestiques, hors de portée de l’intermédiation.
Cette situation a des implications macroéconomiques directes. La contraction du crédit ralentit l’investissement privé, accentue la vulnérabilité des PME et freine la croissance. L’informalité renforcée fragilise l’assiette fiscale, tandis que les tensions de liquidité nourrissent l’inflation par la rareté relative du cash disponible pour les transactions. En parallèle, l’incertitude sur la disponibilité des billets alimente les comportements de panique et incite à la rétention, créant un cercle vicieux où la défiance se nourrit d’elle-même.
La BCRG tente de corriger ces déséquilibres à travers plusieurs leviers : renouvellement des coupures usées, promotion des moyens de paiement scripturaux et numériques, incitation à la bancarisation et sécurisation du transport d’espèces. Ces initiatives répondent à une logique de modernisation monétaire, mais elles butent sur une contrainte centrale : l’absence de confiance généralisée dans le système bancaire.
Les agents économiques, entreprises comme particuliers, privilégient le cash en raison d’un déficit de crédibilité institutionnelle, d’un accès limité aux services financiers, de coûts jugés élevés et de craintes récurrentes liées aux restrictions sur les retraits.
Pour sortir de cette spirale, la politique monétaire seule ne suffira pas. Il faut une approche intégrée combinant réformes structurelles du secteur financier, mesures incitatives à la bancarisation et transparence accrue dans la gestion des flux monétaires. La digitalisation des paiements, la diversification des produits financiers adaptés aux réalités locales, ainsi qu’une meilleure inclusion des zones rurales sont des leviers essentiels. À cela doit s’ajouter un cadre réglementaire stable et prévisible, afin de restaurer la confiance et d’encourager la réintégration progressive du cash dans les circuits formels.
L’enjeu dépasse donc la simple disponibilité de billets neufs : il touche à la crédibilité de la politique monétaire et à la capacité de l’État à assurer l’intermédiation financière nécessaire au financement de son économie. Sans une restauration de la confiance et un effort soutenu de bancarisation, les injections successives de liquidités risquent de n’être qu’un palliatif temporaire à une crise systémique plus profonde.
N’Faly Guilavogui pour Investigatorguinee
